直前期復習ITパスポート学習ルートは、記事を多く開くことではなく、今の自分の目的に合う入口を選び、読んだ内容を次の記事の判断に使うための案内です。ITパスポートでは用語を単独で暗記せず、目的・仕組み・使う場面の順でつなげると、言い換えられた選択肢にも対応しやすくなります。
まず自分に合う入口を選ぶ
| 読者 | 最初にすること | このルートが向く理由 |
|---|---|---|
| 初学者 | 第1段階から順に読み、各段階で一文要約を作る | 用語の前提を飛ばさず、関係をつかめるため |
| 文系会社員 | 仕事の例を先に読み、担当業務の場面に置き換える | 用語を会議・資料・サービス利用の判断に結び付けられるため |
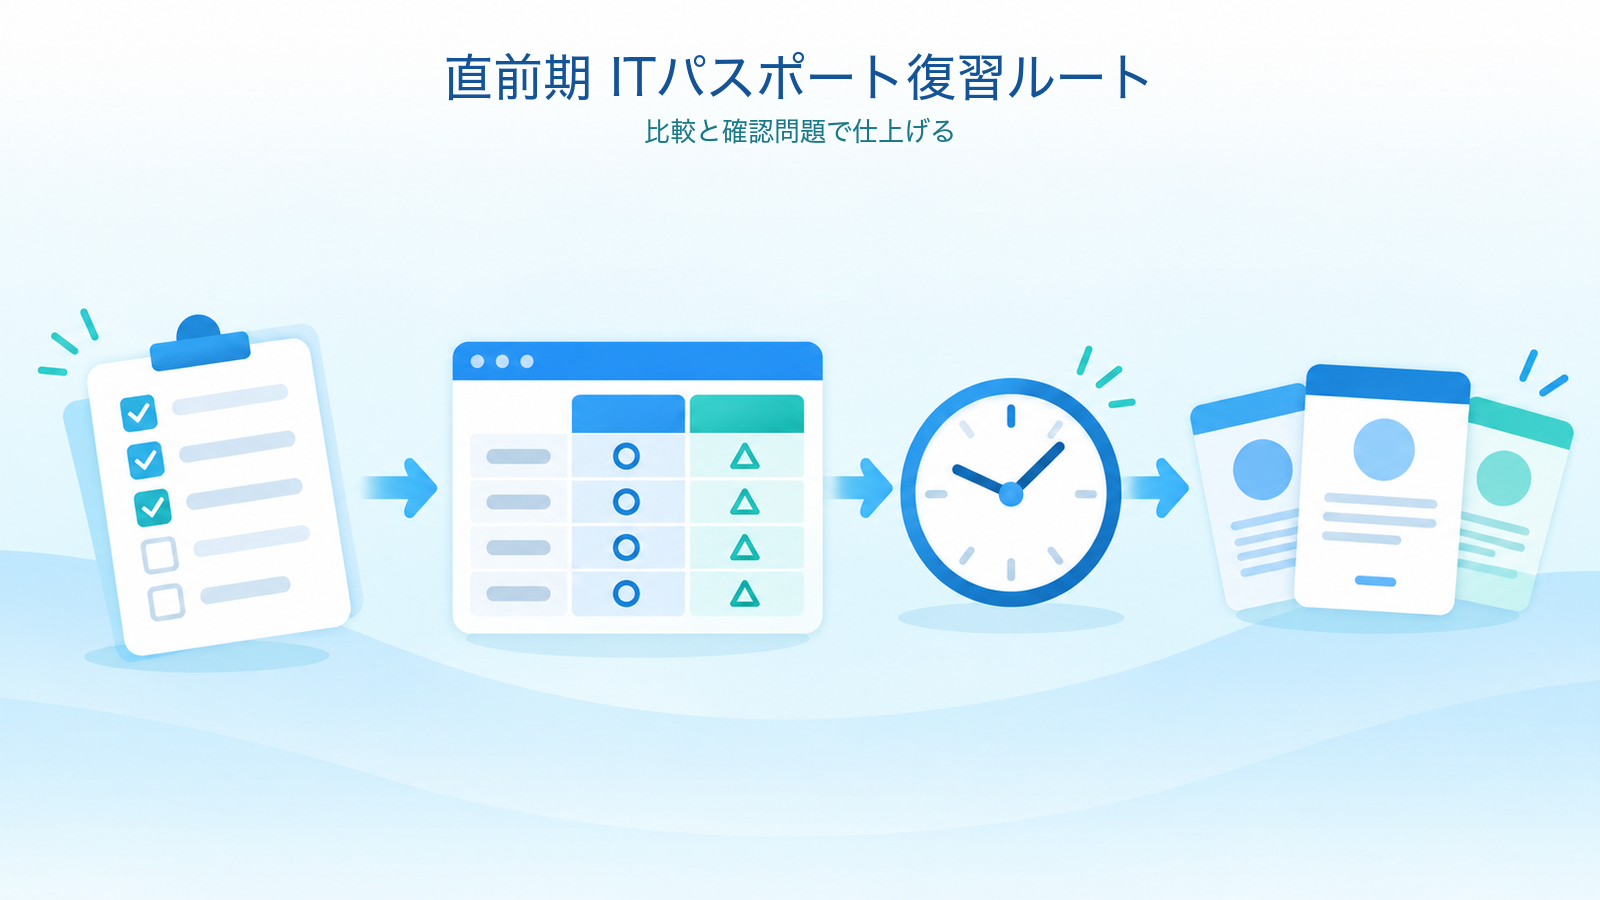
| 直前期 | 比較表と確認問題から始め、迷った項目だけ本文へ戻る | 似た用語の区別と誤答原因を短時間で確認できるため |
どの入口でも、読んだ直後に「この用語は何のためにあり、何と違うか」を口頭で説明します。説明できない項目は次へ急がず、その段階の記事に戻ります。
読む順番:前提から判断までをつなぐ
- 第1段階:固定費
読む理由:まず活動量にかかわらず発生しやすい費用を確認し、問題の条件を分類するため。
移行条件:家賃などがなぜ固定費に近いか説明できたら、変動費へ進みます。 - 第2段階:変動費
読む理由:販売量や生産量とともに増減する費用を固定費と対比して確認するため。
移行条件:材料費などが活動量とどう関係するか言えたら、損益分岐点へ進みます。 - 第3段階:損益分岐点
読む理由:固定費と変動費の関係を、利益がゼロになる売上高の計算と判断にまとめるため。
移行条件:固定費÷(1-変動費率)の意味を説明できたら、誤答ノートの類題へ進みます。
順番どおりに進める理由は、後の記事が前の記事の判断軸を使うからです。移行条件を満たせない場合は、答えを覚えるのではなく、比較表の「対象」「目的」「使う場面」を再確認してください。
関係と比較:設問で見る軸を固定する
| 用語・分野 | 中心となる役割 | 混同しないための見方 |
|---|---|---|
| 固定費 | 売上や生産量が短期に変わっても発生しやすい費用 | 変動費とは対象や段階が異なる |
| 変動費 | 活動量に応じて増減する費用 | 損益分岐点と同じ言葉の種類ではない |
| 損益分岐点 | 売上高と総費用が等しくなる地点 | 問題文で「何をするか」を探して区別する |
比較問題では、名称の一部ではなく、主語・対象・結果を見ます。ある選択肢が正しい用語の周辺にある説明でも、役割や段階がずれていれば正解ではありません。
仕事と生活に接続して理解を定着させる
仕事での接続
店舗の月次損益を確認するとき、家賃や月額システム料は固定費、食材費や販売手数料は変動費として分けます。両方を使って損益分岐点を考えると、売上がどの水準なら利益も損失もゼロになるかを判断できます。
日常生活での接続
家庭の予算でも、家賃や定額サービスと、料理回数に応じて増える食費を分けて記録すると支出の動きが見えます。数値問題は身近な収支に置き換え、固定費・変動費・損益分岐点の対象を混同しないようにします。
仕事と生活の例を分けて考えると、用語を「会社だけの話」や「スマホだけの話」にせず、情報を扱うときの判断として理解できます。試験では、誰が何を守り、何を実現したいのかを確認してください。
確認問題:次へ進む前に自分で説明する
問1:売上高と総費用が等しくなる地点は何ですか。
答え:損益分岐点です。目標利益を含める販売量や、費用の分類そのものとは区別します。
問2:販売量に応じて増えやすい材料費は何に分類されますか。
答え:変動費です。短期的に売上が変わっても発生しやすい家賃は固定費に近い例です。
問3:固定費120万円、変動費率0.6のとき、損益分岐点売上高はいくらですか。
答え:300万円です。限界利益率は1-0.6で0.4、120万円を0.4で割ります。
このルートを終えた後の復習方法
三問のうち一問でも理由を添えて答えられなければ、該当記事の比較部分へ戻ります。全問に答えられたら、同じテーマの過去問で「なぜ他の選択肢が違うか」を一行で記録します。正答率だけでなく、混同した用語の組合せを残すと、直前期の復習が短くなります。