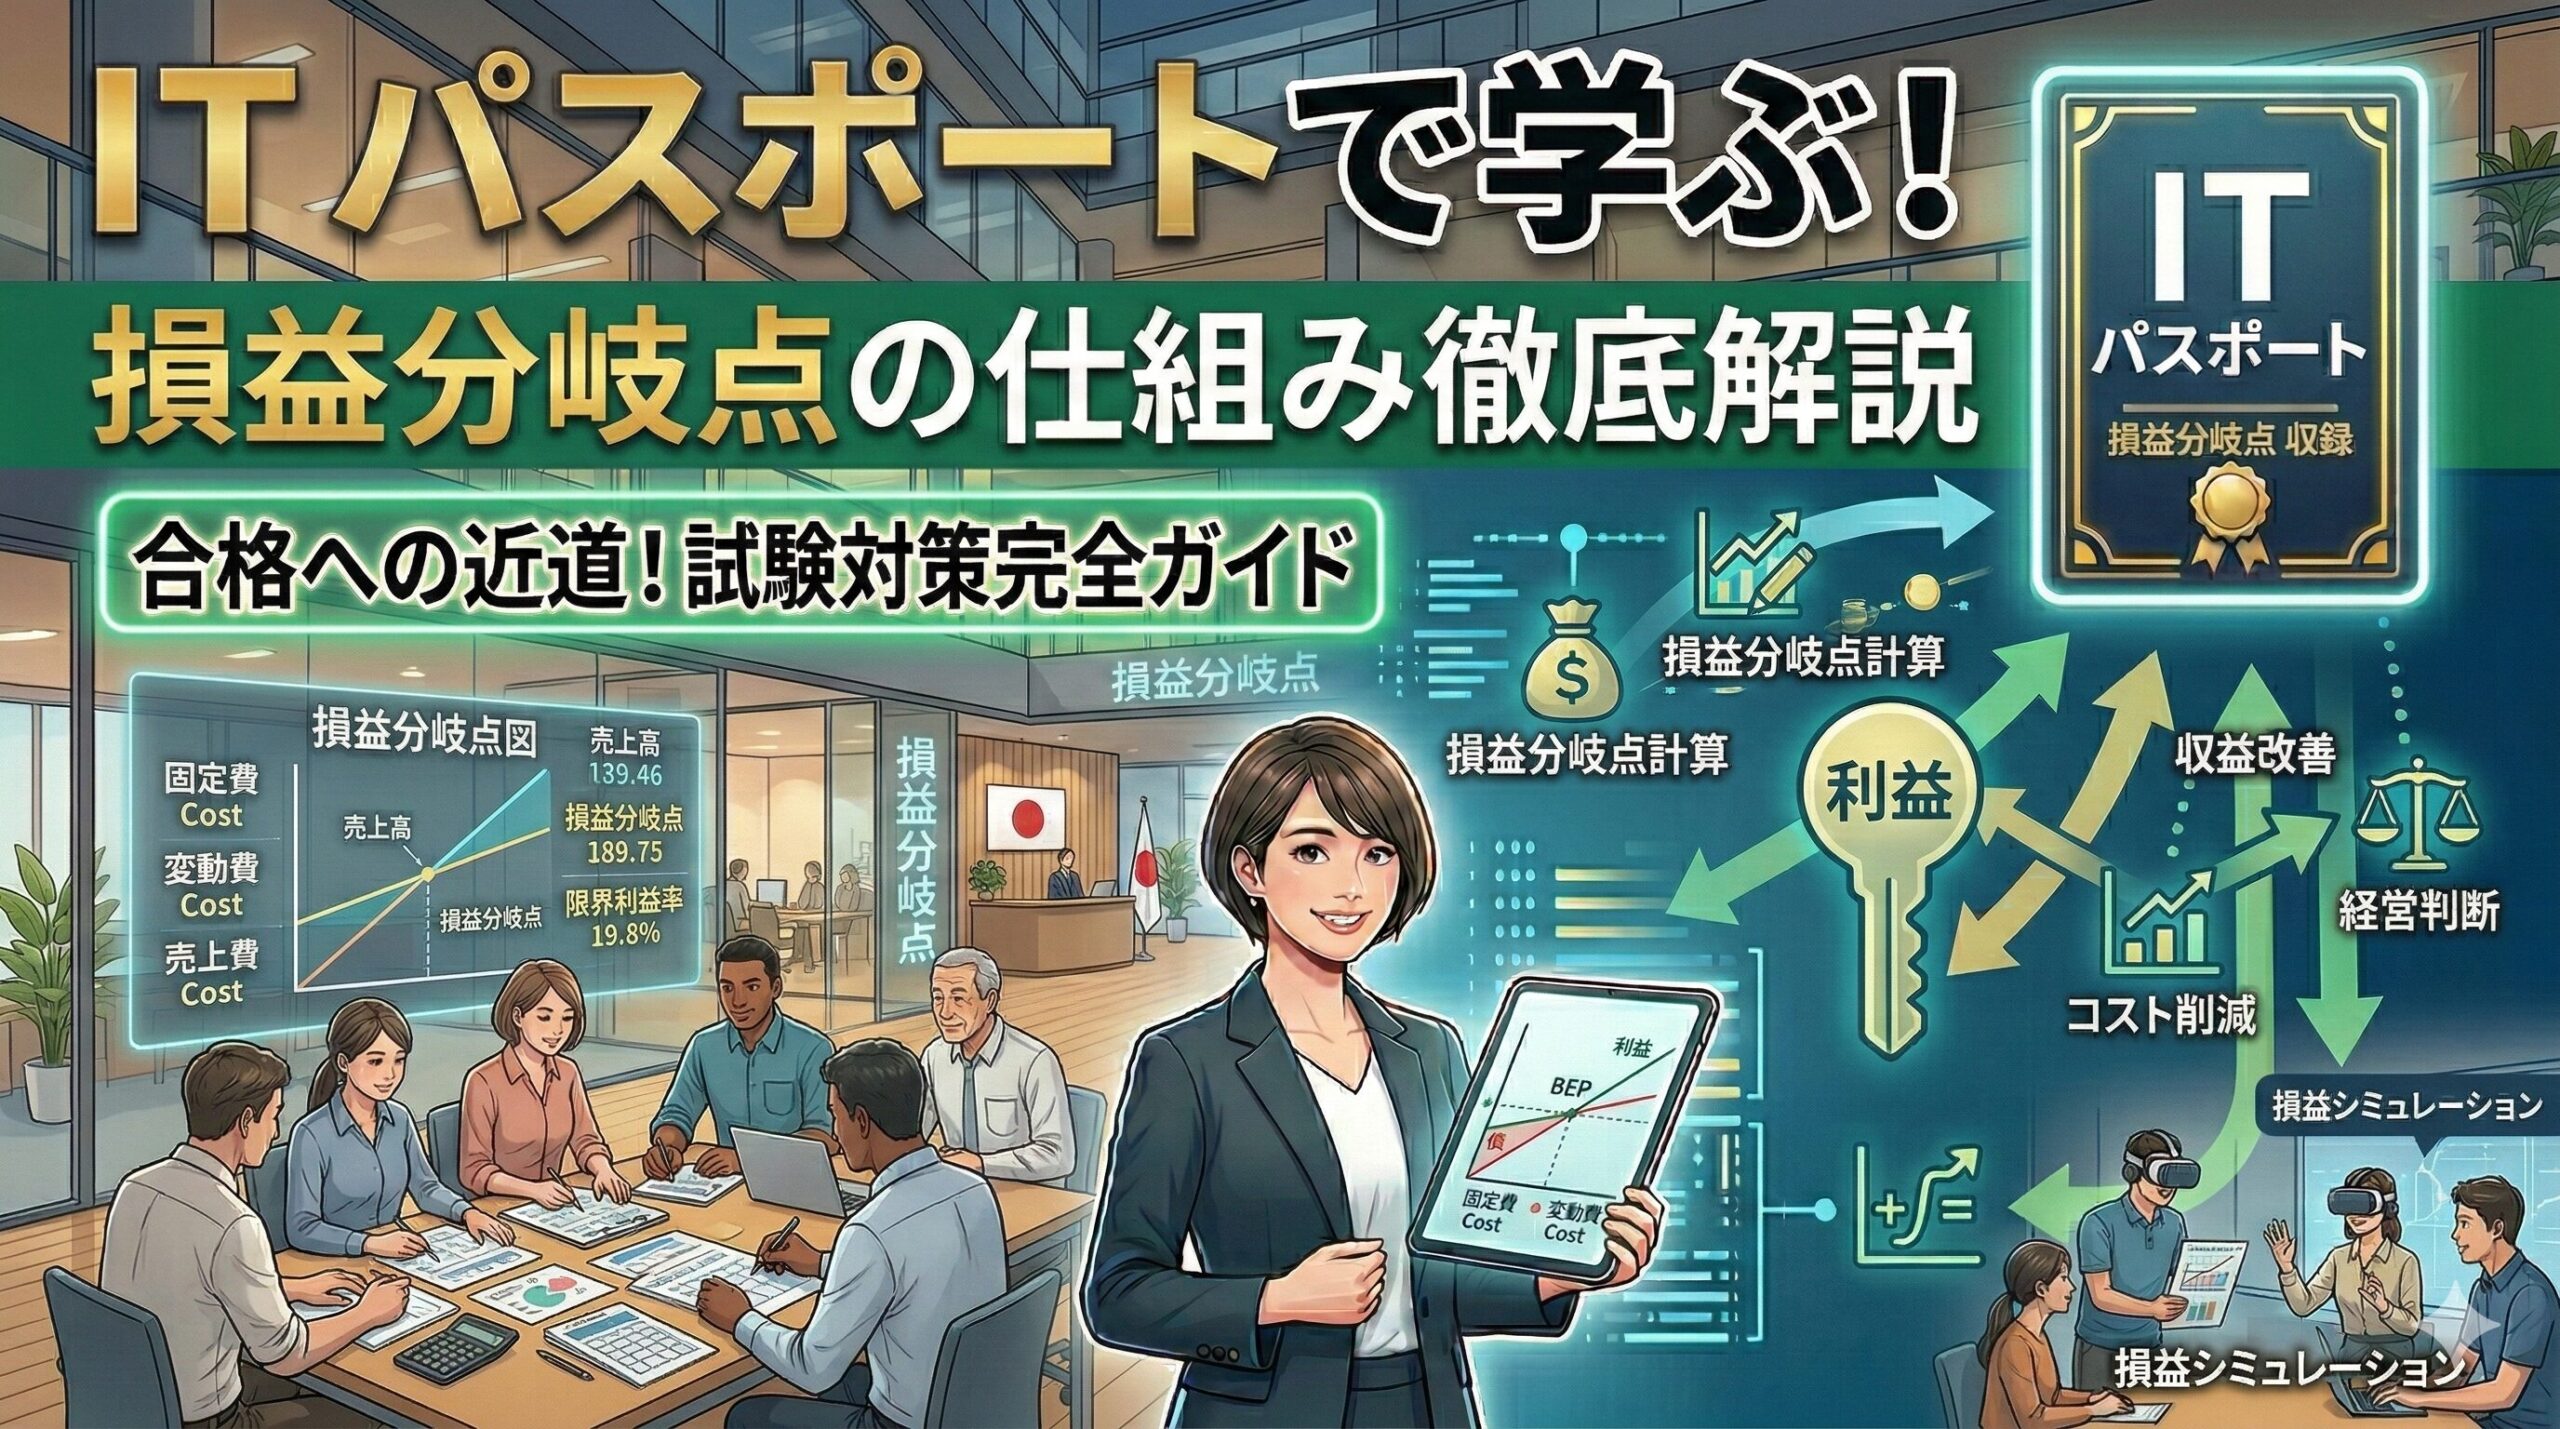
損益分岐点は、売上高と総費用が等しくなり、利益も損失もゼロになる地点です。ITパスポートでは、固定費、変動費、変動費率の関係から損益分岐点売上高を求めます。公式を暗記するだけでなく、売上から変動費を引いた残りで固定費を回収する流れを理解すると、数値や表現が変わっても解けます。
損益分岐点の定義と費用の仕組み
総費用は固定費と変動費の合計です。固定費は販売量がゼロでも一定期間に発生しやすい費用、変動費は販売量や生産量に応じて増減する費用です。売上から変動費を引いた金額を限界利益といい、限界利益が固定費と等しくなる売上高が損益分岐点です。売上高が損益分岐点を上回れば利益、下回れば損失になります。
| 用語 | 意味 | 損益分岐点への影響 |
|---|---|---|
| 固定費 | 販売量に直接は連動しにくい費用 | 増えるほど回収すべき額が増える |
| 変動費 | 販売量に応じて増減する費用 | 割合が高いほど売上から残る額が減る |
| 変動費率 | 変動費÷売上高 | 限界利益率を決める |
| 限界利益率 | 1-変動費率 | 固定費回収に使える売上の割合 |
計算方法と似た指標との比較
損益分岐点売上高は、固定費 ÷ 限界利益率で求めます。限界利益率は1-変動費率です。たとえば固定費120万円、売上高500万円、変動費300万円なら、変動費率は0.6、限界利益率は0.4です。損益分岐点売上高は120万円÷0.4で300万円になります。
損益分岐点売上高は「いくら売れば利益ゼロか」を示す金額です。これに対し、損益分岐点比率は損益分岐点売上高を実際の売上高で割った割合で、売上にどれほど余裕があるかを比較するために使います。売上高そのものと割合を問う問題を混同しないようにします。
仕事での具体例:新メニューを出すカフェ
カフェの店長が新メニューを導入する前に、専用機器の月額利用料や販促費を固定費、食材・容器・決済手数料を変動費として分けます。販売価格と一食当たりの変動費から、固定費を回収するために必要な売上や販売数を計算します。ただし、計算結果だけで導入を決めず、営業時間、調理能力、需要予測、廃棄の可能性も確認します。損益分岐点は意思決定の一つの材料です。
日常生活での具体例:定額サービスと従量料金の比較
動画配信やカーシェアを選ぶとき、月額料金と一回ごとの利用料金を比べることがあります。企業の損益分岐点とは目的が異なりますが、最初にかかる金額と利用回数で増える金額を分け、「何回利用すれば月額プランが有利になるか」を考える練習になります。実際の契約では解約条件、割引の期限、利用頻度の変化も確認します。
ITパスポート試験での見分け方
「売上高と総費用が等しい」「利益がゼロ」「黒字と赤字の境目」は損益分岐点の手掛かりです。固定費を変動費率で直接割るのではなく、1から変動費率を引いた限界利益率で割ります。設問の金額の単位、割合を小数へ直す必要があるか、求めるものが売上高か比率かを確認してから計算します。
確認問題
問題:固定費が180万円、売上高が600万円、変動費が360万円のとき、損益分岐点売上高はいくらですか。
- 180万円
- 240万円
- 300万円
- 450万円
答え:4。変動費率は360÷600=0.6、限界利益率は1-0.6=0.4です。180÷0.4=450万円となります。固定費を変動費率で割るのではなく、限界利益率で割ることが要点です。
関連して読む記事
固定費を読むと、売上がなくても残る費用の性質を確認できます。変動費では、販売量との関係と変動費率を復習できます。原価は、費用情報を商品・サービスの判断に使う基礎として役立ちます。